×

 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب و کار اینترنتی با درآمد میلیونی
 روش درآمدزایی در خواب (تعجب نکنید! کلیک کنید و بخوانید)
 ربات همه کاره اینستاگرام
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 کسب درآمد ابدی و بی نهایت 100% واقعی
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 افزایش ممبر کانال، گروه و ربات تلگرام به صورت بی نهایت (اد ممبر)
 دانلود مجموعه آموزشی پایپینگ ( Piping ) و نقشه خوانی + آموزش سه نرم افزار طراحی و تحلیل لوله کشی صنعتی
 آموزش برنامه نویسی آردوینو
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 آموزش بازكردن انواع قفل ها بدون كليد(ويژه)
 کسب و کار اینترنتی در منزل
 بازگردانی پیامک های حذف شده- ریکاوری پیامک ۱۰۰٪ عملی
 اموزش ویرایش امضا و پکیج برنامه اندروید و کسب درامد از مارکت های اندرویدی
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 کد های آماده html و css جهت یادگیری و طراحی سریع
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 آموزش كامل تعمير لامپ كم مصرف(اختصاصي)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
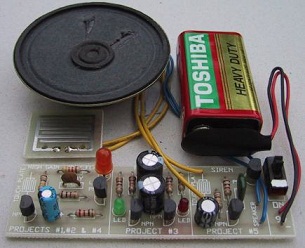 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
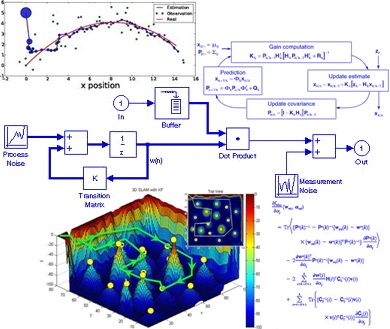 دانلود پاورپوینت فیلتر کالمن بر روی یک سنسور شتاب سنج برای تخمین سه متغیر حالت
 اندیکاتور ای کیو آپشن
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
پیوند ها
نام فایل : خصوصيات حسابداري شهـرداري ها
فرمت : .doc
تعداد صفحه/اسلاید : 60
حجم : 314 کیلوبایت
فصـل اول
خصوصيات حسابداري شهـرداري ها
حسـابداري شهـرداريها در مقام مقايسـه با حسـابداري بازرگاني جزئي از حسابداري دولتي ميبـاشد
وكلـيه خصوصيـات قائل شده در كتـب و منابـع مخـتلف حسـابـداري دولتي در مورد حسابداري شهـرداريها نيز صـادق است ولي حسـابداري شهرداريهـا در مقايسـه با حسـابداري دولتـي داراي
ويژگي خاص ميباشد . دستگاه هاي اجرائي دولتي كه اعتبار بودجه برنامه اي آنان از محـل اعتبار كل كشور تأمين و پرداخت ميگردد ايجاد كننده تعهدات و پرداخت كنندة هزينـه هاي انجـام شـده خـواهنـد بود و هزينـه هاي انجـام شده را در دفاتر خود ثبت مينمايد و درآمد دولت در دستـگاه ديگـري متمـركـز ميگـردد. در صورتيكـه در شهـرداريها حسابداري درآمـد و هزينـه در يك واحد مالـي مجتـمع و در دفـاتر منعـكس خواهـد شد و ميتـوان حسـاب هاي درآمد شهـرداري را توأم يـا غيـرمتمـركز و به طور جداگانه عمل نمـود.
1- روش حسـابداري
از نقطه نظـر مباني ثبت فعاليت هاي مالي روش حسـابداري در شهرداريها روش نقدي خواهد بود« بدين معني كه درآمـد از جمع اقـلام وصـول شده تا پايان سـال مالـي و نيز هزينـه از جمع اقلام پرداخـت شده تا پايان دوره عمـل بودجه كه 15 ارديبهشـت سـال بعـد ميباشد تشكيل ميشـود»
...


