×

 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب و کار اینترنتی با درآمد میلیونی
 روش درآمدزایی در خواب (تعجب نکنید! کلیک کنید و بخوانید)
 ربات همه کاره اینستاگرام
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 کسب درآمد ابدی و بی نهایت 100% واقعی
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 افزایش ممبر کانال، گروه و ربات تلگرام به صورت بی نهایت (اد ممبر)
 دانلود مجموعه آموزشی پایپینگ ( Piping ) و نقشه خوانی + آموزش سه نرم افزار طراحی و تحلیل لوله کشی صنعتی
 آموزش برنامه نویسی آردوینو
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 آموزش بازكردن انواع قفل ها بدون كليد(ويژه)
 کسب و کار اینترنتی در منزل
 بازگردانی پیامک های حذف شده- ریکاوری پیامک ۱۰۰٪ عملی
 اموزش ویرایش امضا و پکیج برنامه اندروید و کسب درامد از مارکت های اندرویدی
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 کد های آماده html و css جهت یادگیری و طراحی سریع
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 آموزش كامل تعمير لامپ كم مصرف(اختصاصي)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
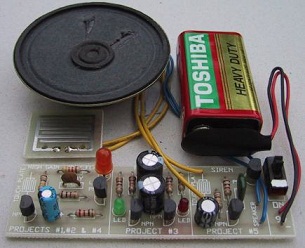 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
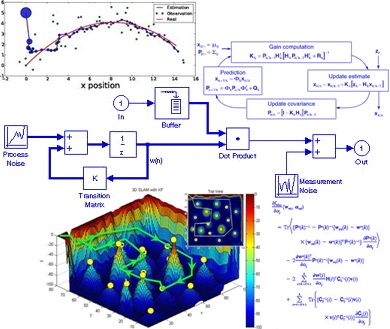 دانلود پاورپوینت فیلتر کالمن بر روی یک سنسور شتاب سنج برای تخمین سه متغیر حالت
 اندیکاتور ای کیو آپشن
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی
پیوند ها
نام فایل : ترجمه-كتاب-مديريت
فرمت : .doc
تعداد صفحه/اسلاید : 6
حجم : 35 کیلوبایت
به نام خدا
درس 1
اصول عملكرد مديريتي:
عملكرد مديريتي چيست؟ عملكرد مديريتي، رشته و حرفه اي است، كه فرايند برنامه ريزي، طراحي و عملكرد نظام توليد و زير سازگان را بر روي رسيدن به اهداف سازمان مورد بررسي قرار مي دهد. در اين تعريف چهار نكته وجود دارد.
1- عملكرد مديريتي به فرايندها مي پردازد. لازم نيست شخص براي مدير عملياتي بودن به عنوان مدير عمليات يا مدير توليد را يدك بكشد. برنامه ريزان توليدي، ناظران كيفيت، سرپرستان مواد خام، ناظران و مديران انبارداري، مديران درجه اول عملكردي هستند. همچنين، مديران پرسنل، تجهيزات، يا امور مديريتي در عمليات اجرايي مواد خام، اگر چه مديران درجه اول نيستند ولي جزو مديران عملياتي محسوب مي شوند.
2- واژه مديريت گسترده بايد شامل طراحي سيستم و اجراي تمام فعاليت هاي ضروري در عملكرد سيستم كه مديريت پرسنل و فراهم آوردن مواد خام و تجهيزات است را در بر گيرد.
3- كلمه زير سازگان بر اين حقيقت كه نيازي به اداره كردن توليد محصولات نهايي سازمان بر مدير عملياتي نيست، تاكيد دارد. هر سازماني، زير سازگان زيادي دارد كه محصولات قسمت هاي ديگر نظام توليد را فراهم مي آورد، به عنوان مثال بخش برآورد هزينه سازندگان اتومبيل محصولاتي(از قبيل گزارشات و اطلاعات حسابداري متنوع) براي ديگر واحدهاي شركت فراهم مي كند. اگر چه محصولاتش براي توليدات نهايي مصرف نمي شود، بهرحال واحد برآورد هزينه، زير سازه توليدي است و مدير قسمت، مدير عملياتي است. با وجود اينكه وظيفه حسابرسي دارد و بعنوان مدير برآورد هزينه است.
4- در اين تعريف منظور از هدف مديريت عملياتي به حداقل رساندن هزينه نيست. اكثر سازمانها بيش از يك هدف دارند با اينكه كارآمدي، بهره وري كاهش هزينه از اهداف مهم شركت است. معمولا به حداقل رساندن هزينه هدف اصلي نيست. اهداف بنيادين بيشتر حرفه ها به دست آوردن سودي پايدار يا فزاينده و حفظ تقاضاي بلندمدت براي محصولاتشان است. تصميماتي كه مديران عملياتي اتخاذ مي كنند بر درآمد بخش هاي معادله سود، هزينه و تقاضاي دراز مدت بر محصولات سازمان تاثير گذار است. بنابراين تصميمات عملكردي بايد اهداف نمايي را در بر داشته باشند، نه فقط هزينه را(مثلا هزينه توليد اتومبيل مرسدس بنز بيشتر از هوندا است. اما نبايد تصور كنيم كه لزوما سيستم توليد هوندا بر مرسدس بنز ارجحيت دارد.) همينطور معمولا اهداف سازمان هاي ناسود آورد ارائه كالاها و خدمات مقرون به صرفه است. ممكن است ايجاد آموزش يا مراقبت بهداشتي كم هزينه براي سازمان يا جامعه اي مطلوب نباشد. همانطور كه در شكل 1-1 توضيح داده شده است. سروظيفه اصلي سازمان مرتبط به هم هستند، در واقع تعامل مهمي بين آنها وجود دارد. تقاضا براي محصولات حيطه هاي كاركرد را مشخص مي كند و نياز به تسهيلات، تجهيزات منابع انساني و مواد خام امور مالي را معين مي كند. سياستهاي مالي و حسابداري بر تصميمات عملي و كار عملي مستقيما بر تقاضاي محصولات آتي و موجوديتي منابع مالي تاثير گذار است. اكثر سازمان ها عملكردي حمايتي دارند. به عنوان مثال داراي سيستم هاي اطلاعاتي هستند، كه كار گردآوري، سازماندهي و توزيع اطلاعات به واحدهاي ديگر را انجام مي دهند. امور تحقيقاتي، رشد(پيشرفت) و مهندسي به كمك فني در طراحي توليدات و فرايندهاي توليدي ايجاد كرده اند، و عملكرد منابع انساني كمكي در استخدام، آموزش، ارزيابي و پاداش پرسنل است. به طور پيوسته تمام اين عملكردها با كاركرد عملي تاثيري متقابل دارند.
كاركردها به عنوان سلاحي استراتژيك در رسيدن به اهداف:
در خلال دهه 1980 بهره وري تكيه كلام تجارت بود. كتابهايي كه نوشته شد، كنفرانس هايي كه برگزار گرديد، مراكز تحقيقاتي كه به وجود آمد، سخنرانيهايي كه صورت گرفت، همه بر محوريت اين كلمه بود. تعاريف بسياري از بهره وري پيشنهاد شده است اما در آنها توجه بسيار به جاي رادوان به استفاده از منابع انساني است. و بدين وسيله هزينه توليد را كاهش داده اند اما تمركز بيش از حد بر كاهش هزينه به اتخاذ تصميماتي ضعيف كه متناقض با اهداف بهرورزي سازمان است، منجر مي شود. در عوض تصميمات كاركردي بايد اتخاذ و اجرا شود. به صورتي كه رسيدن به اهداف گسترده سازمان مانند سودمندي، رشد و در سازمان هاي ناسودآور ارائه خدمات بهتر امكان پذير شود. هر سازماني بايد راهكاري براي انعكاس اهداف، سياستها و برآورد دقيق اجرائي داشته باشد و راهكارها بايد تصويري روشن از محصولات توليدي سازمان، چگونگي عرضه آن به مشتريان و چگونگي ارزيابي عملكردها ارائه دهند. بايد مشخص كنند تلاشها در كجا تمركز يابد و از چه مزاياي رقابت آميز بهره برداري كنند. يك استراتژي كارا بايد به سازمان در هماهنگ كردن بخش هاي سازماني كمك كند و خط مشي براي تمام عملكردهاي سازمان در رسيدن به اهداف قرار دهد. هر يك از واحدهاي بازاريابي، مالي، كاركردي و غيره بايد راهكاري خاص كه حامي استراتژي سازمان و عامل تقويت توانايي سازمان در رسيدن به اهداف داشته باشد. از نظر تاريخي بيشتر حرفه ها راهكارهايشان را تنها براساس بازاريابي قرار داده اند: تصميم گيري در مورد اينكه چه محصولاتي توليد و به چه بازارهايي عرضه شود. با بررسيهاي انجام شده مشخص شد كه كاركرد عملي نقش استراتژيكي اندكي دارد و تصور مي شود از طريق بازاريابي، محصولاتي خاص را با قيمت پايين توليد و عرضه مي كند. اخيرا اهميت راهكارهاي كنشگرايانه عملي مورد تاييد قرار گرفت. تصميماتي در رابطه با كاركردها توانايي سازمان را در رقابت با خريداران با توجه به هزينه، كيفيت، تفاهم، اعتبار توزيع، سفارشات و انعطاف پذيري را افزايش خواهد داد در حقيقت بدون سياست كاري سازگار با استراتژي سازمان حتي كارهاي عملياتي مفيد هم براي سازمان زيان آورد خواهد بود. به عنوان مثال اگر بازاريابي شركتي توليد را براساس تحويل سريع و سفارشات مشتري قرار دهد و واحد عملكرد بر معيار سازي و قيمت پايين متمركز باشد. در صورت ادامه واحد عملكرد به توليد كالايي با هزينه كمتر، ممكن است كالاها به فروش نروند. شناخت اهميت اهداف سازمان و راهكارهايش، تصميم گيري عملياتي را تغيير خواهد داد. به عنوان مثال مي توان دستورالعملهاي توليدات و تجهيزات را انتخاب نمود و در مراحل اوليه به علت كاهش زمان تحويل يا افزايش رنج توليدات مورد استقبال اقتصاد قرار گيرد و بدين ترتيب با كاهش هزينه توليد شركت را در جذب و حفظ مشتريان توانمند سازد. ارزيابي گزينه هاي ديگر با توجه به اهداف سازمان و نه فقط هزينه بايد قسمتي از تصميم گيريهاي كاركردي شود.
...


